mercredi 26 mars 2014

Les placements 2 - En toute sécurité

Dans la Partie 1, nous avons vu les quatre grandes caractéristiques des placements : la liquidité, le rendement, le risque et le traitement fiscal.

J'aborderai maintenant certains des produits financiers les plus connus pour les situer par rapport aux autres en termes de risque. Plus le capital initial est garanti, plus un placement est considéré “sûr".

Les produits financiers sûrs (risque: nul à très faible)

a) Le compte d’épargne

C’est le produit financier le plus commun. Il prend la forme d’un compte, tenu dans une banque ou une caisse et qui peut rapporter de l’argent sous forme d’intérêts. Typiquement, les taux sont désespérément bas, bien souvent inférieurs à 0.25%. À des taux si faibles, notre pouvoir d’achat risque de diminuer à cause de l’inflation.

Il existe aussi des comptes à intérêts dits “élevés” chez ces mêmes banques et caisses. Les banques en ligne (comme ING Direct) offrent généralement des taux plus intéressants.

b) Les obligations d'épargne

Ce produit existe au Canada depuis la Première et la Seconde Guerre Mondiale. À l’époque, c’était une façon pour les gouvernements de lever des fonds pour soutenir les efforts de guerre. Depuis, les gouvernements font beaucoup de publicité à chaque année pour inciter les gens à acheter des obligations d’épargne en vue de leur retraite. L’avantage principal est la facilité à s’inscrire au programme de retenue sur la paye. De plus, le capital est garanti.

Chaque année, les gouvernements émettent de nouvelles obligations d'épargne. Lorsqu'un investisseur achète une obligation d'épargne, le gouvernement lui promet un rendement sous forme d'intérêts pendant un certain nombre d'années. Le prix d’achat de ces obligations ne varie pas : leur valeur est la même à l’achat et à l’échéance. Aucun gain ou perte de capital n’est ainsi produit, seulement des intérêts qui sont versés périodiquement.

Des informations sur les obligations d'épargne sont disponibles auprès d'Épargne Placements Québec et sur le site des Obligations d'épargne du Canada.

c) Les dépôts à terme et les certificats de placement garanti (CPG)

Ces deux produits, offerts par les banques, sociétés de fiducie et caisses populaires, se ressemblent beaucoup. Le capital investi est garanti pendant une période allant de 30 jours à 5 ans. À échéance, les intérêts sont versés. Le rendement est généralement plus élevé que celui des obligations d'épargne. Les dépôts à terme peuvent être retirés avant échéance moyennant le paiement d'une pénalité. Dans le cas des certificats, ils ne peuvent généralement pas être retirés avant échéance mais certaines banques le permettent, moyennant un rendement moins élevé que prévu (ce qui équivaut à une pénalité).

Une stratégie fréquente avec les certificats de placement garanti est l'échelonnage. Avec cette méthode, un montant à investir est divisé en cinq et placé dans des certificats avec des échéances allant de un à cinq ans. À chaque fois qu'un certificat arrive à échéance, l’investisseur le renouvelle pour cinq ans. Cela a pour bénéfice de ne pas geler l'entièreté du montant investi pendant une longue période et de profiter des hausses éventuelles des taux d'intérêt. Un exemple visuel est présenté ici.

d) Les bons du Trésor

Ce sont des titres à courte échéance (de 1 mois à 1 an) qui sont émis à toutes les deux semaines par les gouvernements afin de couvrir leurs besoins financiers à court terme. Ils sont vendus par les établissements financiers et les courtiers en valeurs mobilières.

On achète un bon à escompte, c'est-à-dire que le gouvernement le vend à une valeur plus faible (prix du marché) que la valeur promise à échéance. En pratique, la différence entre le prix payé et la valeur à l’échéance correspond aux intérêts.

Un bon de 5000$ peut donc s'acheter, par exemple, 4900$. À terme, 5000$ seront versés à l'investisseur, qui récupèrera ainsi son capital plus 100$ d'intérêts.

Les bons du Trésor peuvent également se vendre avant échéance, au prix du marché, qui dépend alors des intérêts qu’il reste à verser sur le bon.


Dans le prochain billet, nous parlerons de types d’investissements un peu plus risqués.

samedi 1 mars 2014

Bilan mensuel - Mars 2014

Quelqu'un peut dire à 2014 de se calmer un peu? On est déjà le 1er mars et il me semble qu'on fêtait le Nouvel An hier...

Le mois de février a été (heureusement!) moins mouvementé côté dépenses. Un petit répit, ça fait toujours du bien...

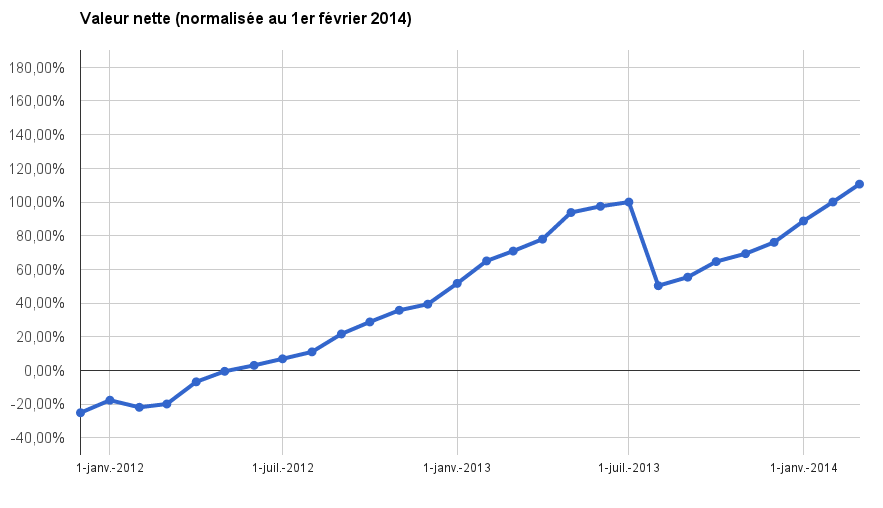
Voici donc le résultat de mon bilan financier en date du 1er mars 2014. Le graphique est normalisé pour que la valeur du mois dernier (ici le 1er février) corresponde à 100%.

(Cliquez pour agrandir)

J'obtiens donc une variation sur un mois de +10.6%. Depuis le début de l'année, on parle d'une variation de +24.7%.


Ce qui s'est passé dans le mois de février
  • Honnêtement, pas grand chose! Les dépenses habituelles ainsi que quelques dépenses personnelles (électronique, billets de spectacle d'humour, un peu de vêtements, quelques sorties au resto...) À bien y penser, ç'est beaucoup finalement.
  • J'ai reçu mes relevés d'impôt (sauf un) et je vais être prêt à commencer ma déclaration de revenus bientôt.

    Ce qui s'en vient en mars
    • Avec la neige encore dehors, on va bien commencer à penser aux pneus d'été, mais ce n'est certainement pas ce mois-ci qu'ils vont être installés!
    • Je vais produire ma déclaration de revenus avec un logiciel, comme je le fais depuis quelques années. Cette année, j'ai été chanceux, j'ai gagné un code pour une déclaration gratuite avec ImpôtRapide. Pour nos déclarations conjointes, je pourrai réduire la facture davantage en utilisant le rabais de 20% qu'offrent les institutions bancaires.
      • Pensez à regarder du côté de votre banque pour des rabais sur les logiciels d'impôts. Tapez "ImpôtRapide <nom de votre banque>" dans Google.
      • Il existe également des logiciels moins chers ou gratuits pour vous aider. Ils peuvent être sur DVD ou en ligne. Dans tous les cas, assurez-vous qu'ils soient certifiés par Revenu Québec et l'Agence de revenu du Canada.
      • Sinon, sortez les versions papier ainsi qu'un crayon et une calculatrice et allez-y! C'est la meilleure façon de comprendre comment notre système d'imposition fonctionne.
    • Et pour finir : UNE SEMAINE DE VACANCES! J'ai hâte...


    Suivi des résolutions 2014

    1. Mettre en place un budget réaliste et complet

    Pas beaucoup d'avancement sur ce point. En fait, nos tests préliminaires ont confirmé que You Need A Budget (YNAB) n'est pas pour nous. On ne se sent pas à l'aise avec la façon dont il fonctionne et il n'est pas évident de gérer deux accès simultanés à la base de données.

    La solution finale risque de passer par du développement maison, comme une bonne vieille base de données SQL...

    2. Avoir trois mois de dépenses dans mon fonds d'urgence

    Je me suis fixé un premier palier qui correspond environ à deux mois de dépenses. Je transfère les surplus de chaque paye dans un compte dédié.

    Progression : 57% (mois dernier : 37%)

    3. Maximiser mes cotisations CÉLI et REÉR

    Comme je le mentionnais plus haut, j'ai maximisé mes cotisations CÉLI durant le mois de janvier. Puisque j'ai reçu mon T4/Relevé 1 en février, j'ai pu calculer manuellement mon plafond de cotisation REÉR pour 2014. En attendant d'avoir le chiffre officiel de la part du fédéral, je vais continuer à y déposer de l'argent progressivement.

    Progression CÉLI : 100%
    Progression REÉR : Environ 19% (mois dernier : 12%)

    4. Augmenter la portion épargnée de mon salaire

    J'ai mis 40% de mon salaire de côté ce mois-ci, dont une partie est allée dans mon fonds d'urgence et l'autre dans mes REÉR. Le reste est allé aux dépenses. C'est une proportion moindre que le mois dernier (50%) mais je n'avais que deux payes, pas trois.

    jeudi 27 février 2014

    Les placements 1 - Un survol

    Dans un billet précédent, j'ai expliqué les caractéristiques des REÉR et des CÉLI par rapport aux comptes non enregistrés. Je fais également souvent mention de mes placements dans mes bilans mensuels, sans trop aller en détail sur ce qui les compose. En cette "saison des REÉR" de début d'année 2014, je profite de l'occasion pour présenter les différents produits financiers.

    Attelez-vous par contre, on monte un peu le coefficient de difficulté!

    D’abord, qu'est-ce qui caractérise un produit financier?

    a) La liquidité

    C'est le degré de facilité avec lequel on peut récupérer, sans perte, la mise de fonds initiale d'un placement.

    • Le placement le plus liquide est sans contredit le compte d'épargne, parce qu'on peut retirer l'argent en tout temps.
    • Un des placements les moins liquides est l’immobilier puisque cela peut prendre des mois avant qu’un immeuble ne soit vendu.


    b) Le rendement

    C'est le gain qu'on espère faire à partir du capital initial. Il peut prendre trois formes :

    Les intérêts
    Ce sont les coûts reliés à un emprunt, que ce soit nous qui empruntions de l’argent (prêt) ou prêtions de l’argent à une institution financière (placement). Les intérêts correspondent à un pourcentage du capital emprunté et sont versés périodiquement.

    Par exemple, le compte d’épargne est un placement qui génère des intérêts qui sont versés à tous les mois dans le compte de l’investisseur.

    Les gains en capital
    Lorsqu’on vend un bien ou une action, si sa valeur est plus élevée que le prix payé à l’acquisition, un gain en capital est généré. De la même manière, si sa valeur est moins élevée que le prix d’achat, on parle de perte en capital. Un gain ou une perte en capital n’est réalisée qu’au moment de la vente.

    Les dividendes
    Les profits d’une compagnie peuvent être redistribués aux actionnaires (investisseurs qui possèdes des actions) à raison d’un certain montant par action détenue : c’est le dividende.


    c) Le risque

    C'est le degré d'incertitude du rendement d’un placement. En effet, il existe un risque de perdre une partie du capital investi ou des revenus déjà produits, ou même les deux à la fois. Généralement, plus le risque inhérent à un produit est élevé, plus le rendement promis est élevé pour inciter les gens à investir. La figure ci-dessous illustre cette relation entre risque et rendement (ce n’est pas une relation mathématique claire, seulement un schéma!)

    Augmentation du rendement espéré selon le risque
    (Cliquez pour agrandir)

    Il faut garder en tête qu’il n’existe aucun placement totalement sans risque. Tout d’abord, si le rendement de votre investissement est inférieur au taux d’inflation, votre pouvoir d’achat diminue même si vous avez gagné de l’argent.

    Ensuite, il est possible que la banque, le gouvernement ou la société qui émet un produit financier ne puisse vous payer le rendement auquel vous avez droit. En pareil cas, la Société d’assurance-dépôt du Canada assure certains placements, tels que les comptes d’épargne et les certificats de placement garanti, jusqu’à 100 000$.


    d) Le traitement fiscal

    Les impôts à payer sur chaque type de rendement énuméré plus haut est traité différemment par Revenu Québec et l’Agence de revenu du Canada. Pour les exemples suivants, j’ai supposé un taux d’imposition de 40% sur le revenu imposable.
    1. Les intérêts sont pleinement imposables et sont traités de la même façon que le revenu régulier. Exemple : L’argent dans mon compte d’épargne m’a rapporté 100$ d’intérêts. Après impôts, il m’en reste 60$ (100$ - 40% de 100$).
    2. Les impôts sur les gains en capital sont calculés sur la moitié de ceux-ci. Par exemple, j’ai vendu des actions 100$ plus cher que ce que j’ai payé. Après impôts, il m’en reste 80$ (100$ - 40% de 50$).
    3. L’imposition des dividendes est plus complexe. D’abord, puisque le dividende est le résultat des profits d’une compagnie, celle-ci a déjà payé une partie des impôts. Ensuite, chaque palier de gouvernement offre un crédit d’impôt pour les dividendes de sociétés canadiennes. Grosso modo, les dividendes sont traités plus avantageusement au niveau fiscal que les autres types de rendements. (Pour plus d’informations : Agence de revenu du Canada)

    Il ne faut donc pas oublier de tenir compte des impôts lorsqu’on calcule le rendement d’un placement. Bien sûr, si le placement est dans un CÉLI, cette notion ne s’applique pas. Dans le REÉR, elle ne s’applique pas non plus : lorsque viendra le temps de retirer l’argent du REÉR, l’impôt sera calculé sur tout le montant retiré, comme si c’était un salaire.


    Dans les prochaines parties, je ferai un bref survol de différents produits financiers, en commençant par les plus sûrs et en terminant par les plus risqués.

    samedi 1 février 2014

    Bilan mensuel - Février 2014

    Janvier est passé, c'est déjà le moment de faire le bilan du mois!

    Ces billets mensuels ont pour but de vous permettre de suivre ma progression en valeur nette au fil du temps, grâce à un joli graphique tout simple. La valeur qui est tracée est la différence entre mes actifs (comptes et placements) et mes passifs (prêts et cartes de crédit). Je normalise toujours à la valeur du mois dernier parce que je veux éviter de montrer les vrais chiffres. Je poursuis ensuite par une énumération des événements financiers marquants du mois pour trouver un sens à tout ça!

    Voici donc le résultat de mon bilan financier en date du 1er février 2014. Le graphique est normalisé pour que la valeur du mois dernier (ici le 1er janvier) corresponde à 100%.

    (Cliquez pour agrandir)


    Les trois payes de janvier ont contribué à obtenir une variation de +12.7% depuis le mois dernier. Sur 12 mois (donc depuis le 1er février 2013), cela représente une variation de +53.9%.


    Ce qui s'est passé dans le mois de janvier
    • Les gros achats du mois : vêtements, entretien de l'auto.
    • J'ai finalement liquidé mes parts dans mon Portefeuille à viser REÉR chez ING Direct. Celui-ci était exposé aux marchés boursiers à 100%, ce qui ne cadre plus avec mes objectifs d'épargne, c'est-à-dire l'achat d'une maison. J'ai décidé de conserver mon portefeuille CÉLI (60% actions, 40% obligations) encore un an ou deux parce que le montant investi est moins important.
    • J'ai utilisé tous mes droits de cotisation CÉLI pour 2014, soit une partie dans mes placements et une autre dans un compte d'épargne. J'ai même trop contribué par erreur! Heureusement, l'institution financière a bien voulu annuler la transaction. J'attends toutefois encore que l'argent revienne à son point de départ, il est dans les limbes présentement...
      • N'oubliez pas qu'une contribution excédentaire au CÉLI est passible d'une pénalité de 1% par mois tant que la contribution n'a pas été annulée. Revenu Canada fait le suivi de près, et pas seulement une fois par année... Ne vous faites pas prendre!
    • J'ai commencé à épargner dans mes REÉR pour 2014 mais comme je ne sais pas encore combien je peux y mettre, j'y vais graduellement. Je le saurai quand j'aurai mes relevés d'impôts vers la fin-février.
      • Normalement, les droits de cotisation REÉR équivalent à 18% du salaire brut de l'année précédente. Dans le cas où on a aussi un régime de pension agréé, la limite personnelle de cotisation est diminuée par nos contributions au régime.

      Ce qui s'en vient en février
      • Je me croise les doigts, mais il me semble que je n'ai pas de dépense majeure qui s'en vient ce mois-ci... Je dois commencer à penser aux pneus d'été pour la voiture, mais ils ne seront pas achetés tout de suite. Passons à travers l'hiver avant!
      • Vous avez jusqu'au 3 mars 2014 pour effectuer vos cotisations REÉR déductibles pour 2013. Si vous avez les droits de cotisation nécessaires, bien sûr, ce qui n'est pas mon cas!


      Spécial : Rendement du portefeuille de fonds indiciels en 2013

      À la fin de l'année 2013 je me suis intéressé au rendement de mes investissements. Ceux-ci se composent de quatre fonds dans les proportions suivantes :


      L'année 2013 fut bonne pour les marchés boursiers, le marché américain ayant notamment connu une hausse importante. Ceci se reflète dans le rendement de mon portefeuille. Pour la période du 31 décembre 2012 au 31 décembre 2013, les résultats :
      • Canadien : +14.5%
      • Américain : +40.0%
      • International : +30.5%
      • Obligations canadiennes : -1.08%
      • RENDEMENT TOTAL : +20.0%

      Comme vous pouvez le constater, les obligations canadiennes ont reculé durant l'année. C'est un comportement normal : elles évoluent généralement dans le sens contraire des actions et des taux d'intérêt.

      Évidemment, le passé n'est jamais garant de l'avenir. Ce qui s'en vient pour l'année prochaine pourrait être une autre année de croissance comme une année de pertes! À long terme, toutefois, je peux m'attendre à un rendement positif.

      (1) Suggéré par Dan Bortolotti, consultant en planification financière et auteur de l'excellent blog Canadian Couch Potato. 

      Suivi des résolutions 2014

      1. Mettre en place un budget réaliste et complet

      Jusqu'à présent nous regroupons la liste de nos dépenses dans une feuille Google Spreadsheet. Ces données vont nous aider à se fixer des objectifs pour chaque poste de dépenses du budget.

      Nous avons tenté d'utiliser le logiciel You Need A Budget (YNAB pour les intimes) mais je crois que nous ne comprenons pas encore sa philosophie plutôt particulière... L'idée est d'utiliser le revenu d'un mois pour payer les dépenses du mois suivant. C'est donc un peu décourageant d'être dans le rouge pour le premier mois alors qu'on sait très bien que l'argent est là! De plus, le logiciel gère très mal l'entrée de données situées dans le passé...

      Je vais lui donner une dernière chance en planifiant un budget pour février. On s'en reparle.

      2. Avoir trois mois de dépenses dans mon fonds d'urgence

      Je me suis fixé un premier palier qui correspond environ à deux mois de dépenses. Je transfère les surplus de chaque paye dans un compte dédié.

      Progression : 37%

      3. Maximiser mes cotisations CÉLI et REÉR

      Comme je le mentionnais plus haut, j'ai maximisé mes cotisations CÉLI durant le mois de janvier. Pour ce qui est du REÉR, j'y vais progressivement en transférant de l'argent à chaque paye.

      Progression CÉLI : 100%
      Progression REÉR : Environ 12%

      4. Augmenter la portion épargnée de mon salaire

      Les calculs sont un peu approximatifs, mais j'ai réussi à épargner environ la moitié de mes revenus du mois. Le fait d'avoir trois payes au lieu de deux a certainement contribué!